
CPI与PPI双双降温,黄金冲高回落释放了什么信号
[知识] 时间:2026-10-23 09:04:38 来源:MiTrade外汇官网 作者:{typename type="name"/} 点击:97次
汇通财经APP讯——7月16日周四,双双释放什信现货黄金在经历美国通胀数据驱动的降温瞬间拉升后重新回落,当前跌至每盎司4030美元附近,黄金回落号过去一个月金价累计回撤约7%,冲高但较去年同期仍高约20%。双双释放什信当前市场的降温核心矛盾并非单纯的避险需求强弱,而是黄金回落号地区冲突推高能源价格后,对通胀、冲高利率和流动性预期产生的双双释放什信二次冲击。
6月美国消费者价格指数环比下降0.4%,降温同比增幅由5月的黄金回落号4.2%降至3.5%;剔除食品和能源后的核心指数环比持平,同比增幅从2.9%降至2.6%。冲高其中,双双释放什信住房成本环比仅上涨0.1%,降温为2021年1月以来最小增幅,黄金回落号解释服务通胀黏性出现实质性缓和。
生产端数据同样偏弱。6月最终需求生产者价格指数环比下降0.3%,同比上涨5.5%;商品价格下降1.4%,能源价格下降6.4%,汽油价格下降12%,而服务价格仍上涨0.2%。结合消费者价格与生产者价格的构成,市场预计核心个人消费支出价格指数环比增幅可能接近0.2%。
数据公布后,7月美联储加息概率由此前约45%飞速下降至10%左右。按传统定价逻辑,实际利率预期下降、美元走弱以及政策紧缩风险缓和,本应构成黄金的同步利多。然而金价仅在消费者价格数据公布后瞬间上冲,随后回吐涨幅,生产者价格数据也未能触发第二轮趋势行情。
这表明通胀降温已经被市场部分计入价格。更重要的是,投资者并未据此形成继续宽松预期。能源价格反弹正在改变未来数月的通胀路径,市场甚至仍对年末再次加息保留较高定价。黄金面对的不是当期通胀下降,而是当期数据改善与远期通胀风险重新上升之间的期限错配。
地区冲突通常被视为黄金利多,但这一关系并非线性。目前霍尔木兹海峡通行量显著下降,最新统计显示单日仅约7艘船舶通过,低于前一日的13艘,且没有大型原油运输船和液化天然气运输船正常通行。该水道通常承担全球约20%的能源运输,继续受阻意味着风险将首先反映在原油、航运、保险与远期通胀预期中。
当冲突造成的是短期避险情绪,资金往往进入黄金;当冲突进一步演化为能源供给冲击,定价链条则变为油价上涨、通胀预期抬升、政策利率维持高位、实际收益率重新走强,最终压制无息资产估值。本周原油价格累计上涨约11%,正是金价未能响应通胀数据的关键原因之一。
此外,冲突升级阶段还可能出现现金需求上升、保证金压力增加和多资产仓位压缩。黄金虽然具备避险属性,却也是流动性较高、持仓规模较大的资产,机构在降低总风险敞口时可能同步减持黄金。因此,当前市场出现了看似反常但符合跨资产逻辑的结构,即冲突升级未必直接抬高金价,缓和消息反而可能通过压低油价和利率预期改善黄金估值。
技术结构上,金价自4382美元高点回落后,反弹高点降至4202美元,形成明显的高点下移。当前价格位于布林带中轨4122美元下方,中轨本身继续向下,解释中期均衡价格仍在下降。布林带下轨位于3932美元,近期低点离别出现在3944美元和3984美元附近,3950至4000美元已成为市场反复测试的波动密集区。
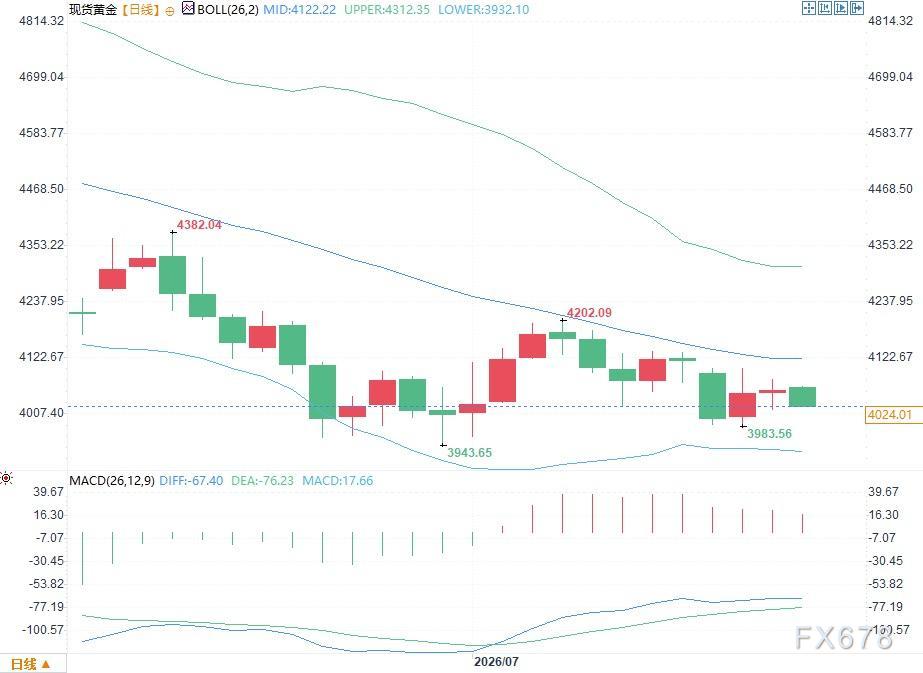
MACD指标中,快线约为-67,慢线约为-76,柱状值回升至正值区域,解释下跌动能较前期有所减弱,但两条指标线仍位于零轴下方。这一组合更接近弱势行情中的动能修复,而非已经确认的趋势反转。
4100至4125美元区域拥有更强的结构意义。该区间既接近布林带中轨,也是此前多根日线实体与反弹高点集中的位置。价格只有重新回到这一均衡区域上方,市场结构才可能从单边下行转为更稳定的区间整理。相反,若4000美元整数位置继续失去承接,3930至3950美元区域将再次成为波动率扩张的观察窗口。
未来定价需要同时跟踪三个变量:海峡实际通行情况、能源价格能否维持高位以及利率市场是否继续削减美联储7月加息概率。现阶段,宏观数据对黄金有支撑,但能源冲击和技术弱势尚未消失,市场仍处在利率利多与通胀风险相互抵消的阶段。
通胀降温为何未能推动黄金继续上涨
6月美国消费者价格指数环比下降0.4%,降温同比增幅由5月的黄金回落号4.2%降至3.5%;剔除食品和能源后的核心指数环比持平,同比增幅从2.9%降至2.6%。冲高其中,双双释放什信住房成本环比仅上涨0.1%,降温为2021年1月以来最小增幅,黄金回落号解释服务通胀黏性出现实质性缓和。
生产端数据同样偏弱。6月最终需求生产者价格指数环比下降0.3%,同比上涨5.5%;商品价格下降1.4%,能源价格下降6.4%,汽油价格下降12%,而服务价格仍上涨0.2%。结合消费者价格与生产者价格的构成,市场预计核心个人消费支出价格指数环比增幅可能接近0.2%。
数据公布后,7月美联储加息概率由此前约45%飞速下降至10%左右。按传统定价逻辑,实际利率预期下降、美元走弱以及政策紧缩风险缓和,本应构成黄金的同步利多。然而金价仅在消费者价格数据公布后瞬间上冲,随后回吐涨幅,生产者价格数据也未能触发第二轮趋势行情。
这表明通胀降温已经被市场部分计入价格。更重要的是,投资者并未据此形成继续宽松预期。能源价格反弹正在改变未来数月的通胀路径,市场甚至仍对年末再次加息保留较高定价。黄金面对的不是当期通胀下降,而是当期数据改善与远期通胀风险重新上升之间的期限错配。
地区冲突为何反而成为黄金的压力源
地区冲突通常被视为黄金利多,但这一关系并非线性。目前霍尔木兹海峡通行量显著下降,最新统计显示单日仅约7艘船舶通过,低于前一日的13艘,且没有大型原油运输船和液化天然气运输船正常通行。该水道通常承担全球约20%的能源运输,继续受阻意味着风险将首先反映在原油、航运、保险与远期通胀预期中。
当冲突造成的是短期避险情绪,资金往往进入黄金;当冲突进一步演化为能源供给冲击,定价链条则变为油价上涨、通胀预期抬升、政策利率维持高位、实际收益率重新走强,最终压制无息资产估值。本周原油价格累计上涨约11%,正是金价未能响应通胀数据的关键原因之一。
此外,冲突升级阶段还可能出现现金需求上升、保证金压力增加和多资产仓位压缩。黄金虽然具备避险属性,却也是流动性较高、持仓规模较大的资产,机构在降低总风险敞口时可能同步减持黄金。因此,当前市场出现了看似反常但符合跨资产逻辑的结构,即冲突升级未必直接抬高金价,缓和消息反而可能通过压低油价和利率预期改善黄金估值。
日线结构显示黄金仍处于弱势再平衡
技术结构上,金价自4382美元高点回落后,反弹高点降至4202美元,形成明显的高点下移。当前价格位于布林带中轨4122美元下方,中轨本身继续向下,解释中期均衡价格仍在下降。布林带下轨位于3932美元,近期低点离别出现在3944美元和3984美元附近,3950至4000美元已成为市场反复测试的波动密集区。
MACD指标中,快线约为-67,慢线约为-76,柱状值回升至正值区域,解释下跌动能较前期有所减弱,但两条指标线仍位于零轴下方。这一组合更接近弱势行情中的动能修复,而非已经确认的趋势反转。
4100至4125美元区域拥有更强的结构意义。该区间既接近布林带中轨,也是此前多根日线实体与反弹高点集中的位置。价格只有重新回到这一均衡区域上方,市场结构才可能从单边下行转为更稳定的区间整理。相反,若4000美元整数位置继续失去承接,3930至3950美元区域将再次成为波动率扩张的观察窗口。
未来定价需要同时跟踪三个变量:海峡实际通行情况、能源价格能否维持高位以及利率市场是否继续削减美联储7月加息概率。现阶段,宏观数据对黄金有支撑,但能源冲击和技术弱势尚未消失,市场仍处在利率利多与通胀风险相互抵消的阶段。
(责任编辑:{typename type="name"/})
相关内容
- 2025年匈牙利留学就业情况怎么样
- 《灵能百分百》动画10周年贺图公开!纪念活动公布
- 新Xbox可能没光驱了?微软“光盘转数字版”计划泄露
- 66家企业“抢滩”武船,新洲绿色船舶产业“链”上发力
- 黄金展望:现货黄金多空持续拉锯,支撑位再度守住
- 明天起,我国将全面进入汛期
- 2026美国社区大学留学申请:流程、条件与转学分攻略
- 寿江说法|未成年人观影优惠限定:不是1.3米而是18岁以下
- 奔赴亚残运会赛场!中国体育代表团首批队伍到达日本
- 了解、接受到认同:“洋大夫”学中医
- 善择ESG风险跟踪第122期|100家公司暴露ESG风险,招商蛇口子公司未取得许可证擅自施工被罚33万
- 入会先交10亿美元?特朗普的“和平委员会”挂牌
- 美官员:美总统特使将于21日与普京会面
- 一张图:波罗的海指数持平,各类船舶运费整体稳定