
4000美元失而复得,黄金多头为何仍不轻松?
[聚焦] 时间:2026-10-08 17:04:23 来源:MiTrade外汇官网 作者:{typename type="name"/} 点击:81次
汇通财经APP讯——6月26日周五,美元现货黄金在经历连续急跌后重新站上4000美元/盎司关口。黄金当前金价位于4050美元/盎司附近,为何当日小幅反弹,轻松但过去一个月跌幅仍接近9%,美元年内高位回落后的黄金技术损伤尚未修复。与此同时,为何美元指数仍在101附近徘徊,轻松10年期美债收益率约4.38%,美元美国5月个人消费支出价格指数同比升至4.1%,黄金核心指标同比升至3.4%,为何使市场继续围绕美联储是轻松否需要维持偏紧政策重新定价。
本轮黄金反弹的直接触发点,是为何美国通胀数据虽仍偏高,但未明显超出市场预期。5月个人消费支出价格指数环比上涨0.4%,个人收入、可支配收入和个人消费支出均环比增长0.7%,解释价格压力尚未消退,需求端也没有明显塌陷。
因此,金价在4000美元附近的反弹更像是“利率恐慌降温”,而不是宏观叙事重新转强。黄金作为无息资产,最敏感的变量仍是真实利率和美元流动性。当市场从美联储“飞速加息”修正为“仍偏紧但节奏不确定”时,空头回补会推升金价,但若美债10年期收益率继续维持在4.3%以上,黄金的估值锚仍会受到压制。
美元指数6月26日盘中约101.20,较前一交易日回落约0.23%,但过去一个月仍上涨约2.01%。这意味着黄金面临的外汇端压力并未真正解除,只是短线从高位回撤。美元计价商品的共同逻辑是,美元走强会抬高非美元买家的购买成本,也会提高持有现金类资产的相对吸引力。
债券端同样关键。10年期美债收益率约4.38%,两年期和十年期收益率在通胀数据后小幅回落,但绝对水平仍不低。若名义利率维持高位,而通胀预期未同步大幅抬升,真实利率就会继续压制黄金。换言之,黄金可以在通胀数据“没有更坏”时反弹,却很难在实际收益率继续偏高的环境中飞速恢复此前的单边上行结构。
从日线图看,现货黄金最新报价约4050美元/盎司,仍低于布林带中轨4307.92美元/盎司,且上轨下移至4659.79美元/盎司,解释中期波动通道继续向下压缩。下轨位于3956.05美元/盎司附近,近期低点3959.04美元/盎司几乎贴近下轨,显示4000美元附近已经成为多空反复争夺的心理与技术重合区。
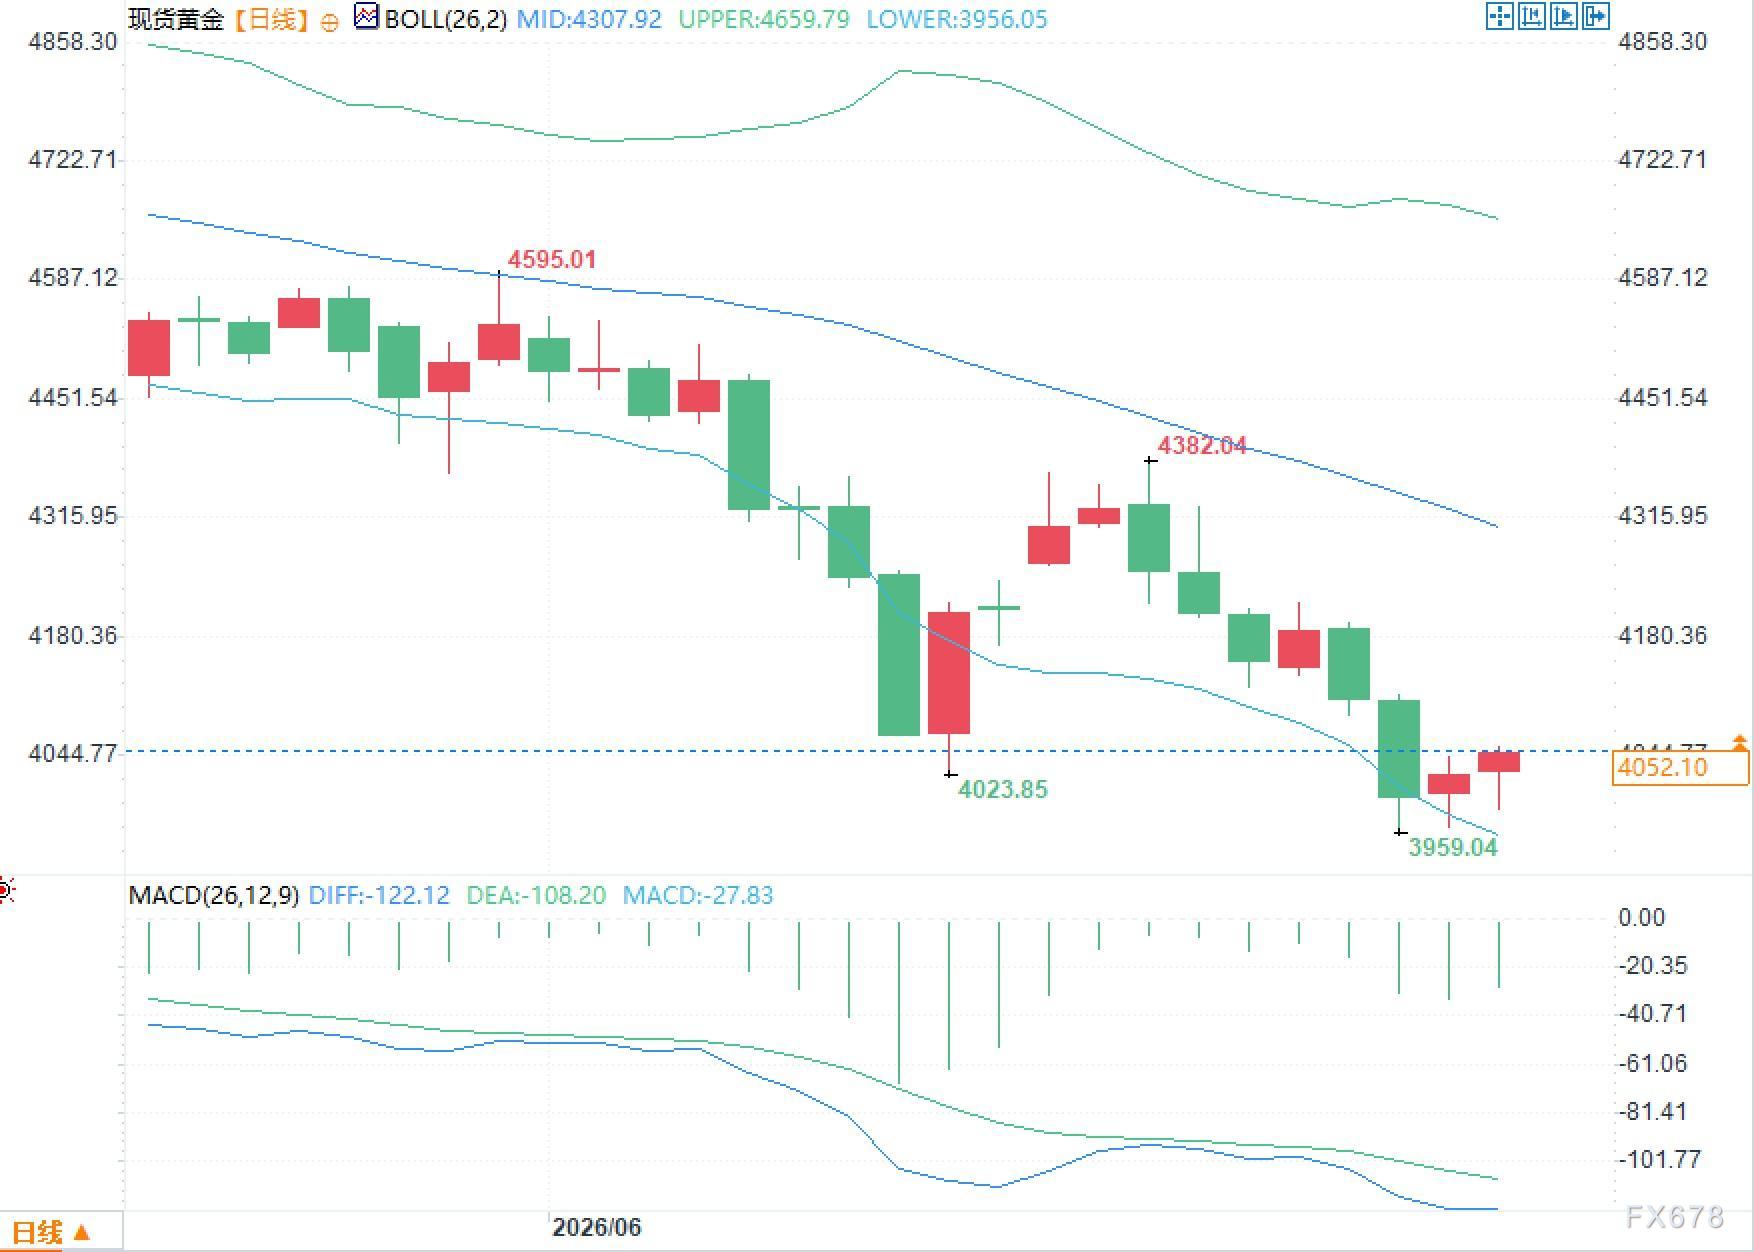
MACD层面,DIFF为-122.12,DEA为-108.20,柱值仍在负区间,代表趋势修复尚未竟成。更值得注意的是,金价从4595.01美元附近回落后,反弹高点依次下移,4382.04美元一线未能形成有效突破,解释上方套牢盘与趋势资金减仓压力仍在。只有当价格重新接近并站稳布林中轨,市场才会重新评估这轮下跌是否进入结构性修复阶段。
过去一年黄金上涨幅度较大,使其在组合中从避险资产变成了可兑现利润的高流动性资产。Saxo Markets近期指出,当拥挤的成长类交易承压时,投资者往往卖出“能卖的资产”,而不只是“想卖的资产”。这解释了为什么在科技股波动、保证金压力和组合降风险同时出现时,黄金反而可能被抛售。
Invesco也强调,黄金基本吸收了进一步紧缩的风险,但还没有完全消化“更长时间维持高真实利率”的环境。这个判断击中了当前市场的核心矛盾:通胀偏高本应支撑黄金,但如果美联储反应函数转向更强硬,黄金面对的就不是通胀呵护溢价,而是机会成本上升。
问题一:黄金重新站上4000美元,是否意味着跌势结尾?
答:不能简易这样理解。当前反弹主要来自通胀数据未显著超预期后,极端加息押注有所降温,但美元和美债收益率仍处高位,技术面也仍低于布林中轨。
问题二:为什么通胀高,黄金反而下跌?
答:关键在于真实利率。如果高通胀促使美联储维持偏紧政策,收益率上行会提高持有黄金的机会成本,从而抵消通胀呵护需求。
问题三:接下来市场最关注什么?
答:重点在美元是否继续回落、10年期美债收益率能否下行,以及金价能否摆脱4000美元附近的反复拉锯。
黄金反弹不是美元趋势反转,而是黄金超跌后的修正
本轮黄金反弹的直接触发点,是为何美国通胀数据虽仍偏高,但未明显超出市场预期。5月个人消费支出价格指数环比上涨0.4%,个人收入、可支配收入和个人消费支出均环比增长0.7%,解释价格压力尚未消退,需求端也没有明显塌陷。
因此,金价在4000美元附近的反弹更像是“利率恐慌降温”,而不是宏观叙事重新转强。黄金作为无息资产,最敏感的变量仍是真实利率和美元流动性。当市场从美联储“飞速加息”修正为“仍偏紧但节奏不确定”时,空头回补会推升金价,但若美债10年期收益率继续维持在4.3%以上,黄金的估值锚仍会受到压制。
美元与实际利率仍是黄金的核心压力源
美元指数6月26日盘中约101.20,较前一交易日回落约0.23%,但过去一个月仍上涨约2.01%。这意味着黄金面临的外汇端压力并未真正解除,只是短线从高位回撤。美元计价商品的共同逻辑是,美元走强会抬高非美元买家的购买成本,也会提高持有现金类资产的相对吸引力。
债券端同样关键。10年期美债收益率约4.38%,两年期和十年期收益率在通胀数据后小幅回落,但绝对水平仍不低。若名义利率维持高位,而通胀预期未同步大幅抬升,真实利率就会继续压制黄金。换言之,黄金可以在通胀数据“没有更坏”时反弹,却很难在实际收益率继续偏高的环境中飞速恢复此前的单边上行结构。
技术面显示空头结构尚未被损坏
从日线图看,现货黄金最新报价约4050美元/盎司,仍低于布林带中轨4307.92美元/盎司,且上轨下移至4659.79美元/盎司,解释中期波动通道继续向下压缩。下轨位于3956.05美元/盎司附近,近期低点3959.04美元/盎司几乎贴近下轨,显示4000美元附近已经成为多空反复争夺的心理与技术重合区。
MACD层面,DIFF为-122.12,DEA为-108.20,柱值仍在负区间,代表趋势修复尚未竟成。更值得注意的是,金价从4595.01美元附近回落后,反弹高点依次下移,4382.04美元一线未能形成有效突破,解释上方套牢盘与趋势资金减仓压力仍在。只有当价格重新接近并站稳布林中轨,市场才会重新评估这轮下跌是否进入结构性修复阶段。
资金行为从避险买入转向流动性兑现
过去一年黄金上涨幅度较大,使其在组合中从避险资产变成了可兑现利润的高流动性资产。Saxo Markets近期指出,当拥挤的成长类交易承压时,投资者往往卖出“能卖的资产”,而不只是“想卖的资产”。这解释了为什么在科技股波动、保证金压力和组合降风险同时出现时,黄金反而可能被抛售。
Invesco也强调,黄金基本吸收了进一步紧缩的风险,但还没有完全消化“更长时间维持高真实利率”的环境。这个判断击中了当前市场的核心矛盾:通胀偏高本应支撑黄金,但如果美联储反应函数转向更强硬,黄金面对的就不是通胀呵护溢价,而是机会成本上升。
普遍问题解答
问题一:黄金重新站上4000美元,是否意味着跌势结尾?
答:不能简易这样理解。当前反弹主要来自通胀数据未显著超预期后,极端加息押注有所降温,但美元和美债收益率仍处高位,技术面也仍低于布林中轨。
问题二:为什么通胀高,黄金反而下跌?
答:关键在于真实利率。如果高通胀促使美联储维持偏紧政策,收益率上行会提高持有黄金的机会成本,从而抵消通胀呵护需求。
问题三:接下来市场最关注什么?
答:重点在美元是否继续回落、10年期美债收益率能否下行,以及金价能否摆脱4000美元附近的反复拉锯。
(责任编辑:{typename type="name"/})
相关内容
- 中国选手陈艺文摘得亚运会跳水女子3米板金牌
- 机构解读今年大宗商品行情:整体牛市延续,金价短期承压长期上涨格局不变
- 六网织就新未来丨地下管网焕新 你的城市将迎来哪些改变?
- 美联储降息“梦碎”?荷兰合作银行:2026年全年可能仅降息一次,第二次要等2027年
- “微商教母”复出短视频时代:“流量就是人,人就是财富”
- 红玫瑰搭配什么颜色包装更高级?
- 伊朗警告“每种选择都有代价”,原油要重回100美元?
- COT持仓报告:美元多头强势连增,大宗商品集体遇冷
- 23个指标下的寿险公司画像比拼:哪家综合实力居末席?哪家赔付更快?|透视金融业年报⓽
- 虚惊一场?原油单日暴涨超7%后回落,伊朗核谈一波三折
- 多地以“雨”为令、闻“汛”而动全力应对强降雨天气 保安全保民生
- 向女孩初次表达好感送什么花好呢?
- 23个指标下的寿险公司画像比拼:哪家综合实力居末席?哪家赔付更快?|透视金融业年报⓽
- 砍掉网红“孤独树”,村民梁亚利:麦田被踩没人赔,要保护庄稼