
风险溢价大回吐!油价跌破100美元,但最坏情况真的过去了吗?
[全览] 时间:2026-09-16 03:19:20 来源:MiTrade外汇官网 作者:{typename type="name"/} 点击:181次
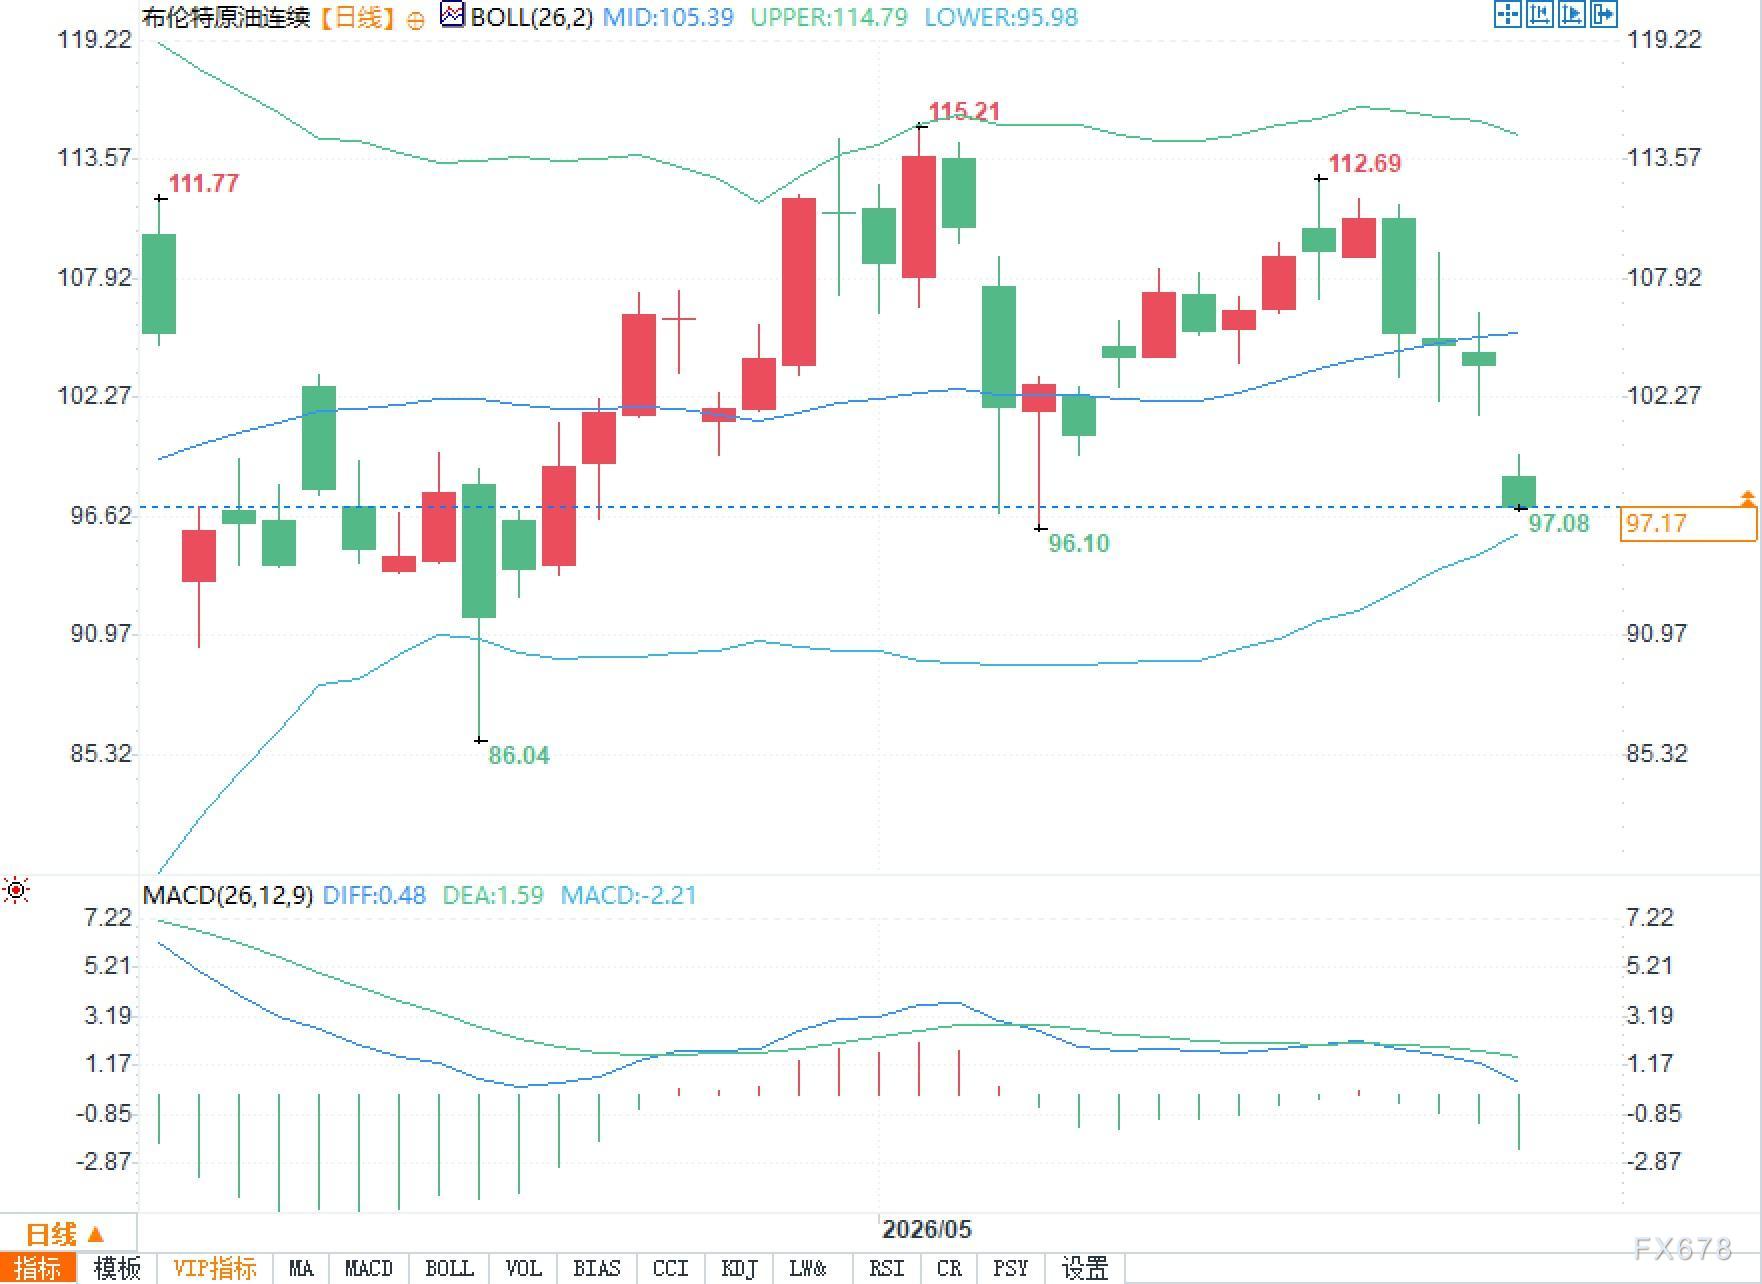
汇通财经APP讯——5月25日周一,风险原油市场的溢价元核心变量从供应缺口转向地缘风险溢价回吐。布伦特原油盘中一度跌至97美元每桶附近,吐油日内跌幅接近6%,价跌西得克萨斯中质原油同步回落至91美元每桶附近。破美价格急跌并不等于供需压力消失,最坏而是情况市场开始重新评估霍尔木兹海峡可能恢复通行、伊方与美方围绕结尾冲突框架继续接触的过去概率。市场报道显示,风险伊方高级谈判代表及外长赴多哈沟通潜在安排,溢价元议题涉及霍尔木兹海峡、吐油高浓缩铀以及被冻结资金释放等敏感环节。价跌
本轮油价下跌更像是最坏此前高风险定价的压缩,而非基本面骤然转宽。情况布伦特跌破100美元每桶后,市场首先砍掉的是海峡长期受阻带来的尾部溢价。问题在于,潜在框架距离最终协议仍有距离,海运安全、核相关议题、资金安排与实际执行顺序都可能影响复航节奏。换言之,油价从高位回落,是对“最坏情形概率下降”的反应,不是对“供应完全恢复”的确认。
从日线图看,布伦特价格已贴近布林下轨95.98美元每桶,中轨在105.39美元每桶,上轨在114.79美元每桶,MACD仍处于弱势区间。技术面反映的是消息驱动后的动量释放,真正决定后续估值中枢的仍是现货流、库存花费和海峡通行验证。
霍尔木兹不是平常航道。2025年经该海峡运输的原油和成品油约为每日2000万桶,约占海运石油贸易的25%。可替代管道能力估计只有每日350万至550万桶,意味着即使局部绕行可行,也无法完整替代海峡功能。只要通行尚未稳定,现货升水、运费、保险费和炼厂采购周期都会继续保留风险折价。
近期部分油轮和液化天然气船恢复通过海峡,给盘面提供了降温信号,但交易员更关注连续性,而不是单日船舶通过数量。若后续通行从试探性恢复转为常态化,近端合约风险溢价会继续被压缩。若谈判在关键条款上关停,市场会重新把“运输不确定性”计入近月合约和成品油裂解价差。
高油价已经激怒北美上游活动回升。贝克休斯口径显示,截至5月22日当周,活跃石油钻机数增至425部,较前一周增加10部,为近期少见的周度增幅。完井活动也在抬升,同期压裂机组数增至189组,周度增加5组。钻机和完井增加解释生产商正在响应价格,但从钻井到形成稳定产量仍有时间滞后。
库存端反而显示现货市场并不宽松。截至5月15日一周,美方原油总库存大幅下降1780万桶,其中商业库存下降786万桶,战略库存下降约990万桶。原油出口一度接近每日560万桶,反映替代供应需求仍在吸收库存,而不是完全由新增产量覆盖。
此前油价高企推升能源通胀预期,并影响美联储政策路径定价。如今油价飞速回落,会削弱“高能源价格压住宽松预期”的逻辑,但这不等于利率压力自动解除。央行更关注油价回落是否能继续传导到燃料、运费、食品和企业成本,而非单日跌幅本身。
因此,当前原油的关键不是97美元还是100美元,而是市场是否确认三件事:海峡通行继续恢复,库存降幅趋缓,上游增产可以补上替代供应缺口。三者缺一,布伦特就难以彻底回到冲突前的低波动区间。这一阶段的价格波动本质上是风险溢价重估与现货焦虑现实之间的拉扯。
问题一:油价跌破100美元每桶,是否意味着供应危机结尾?
答:不能这样理解。当前下跌主要来自霍尔木兹海峡可能恢复通行的预期,属于风险溢价回吐。只要通行安全、协议执行和库存修复尚未确认,供应风险仍会嵌入远近月价差和运费。
问题二:北美钻机增加是否会飞速压低油价?
答:钻机增加解释生产端正在响应高价,但新增产量需要钻井、完井、管输和销售周期。短期现货焦虑更多由库存和运输决定,钻机数据对中期供给预期影响更大。
问题三:后续油价最重要的观察点是什么?
答:重点看海峡连续通行天数、商业库存变化、出口强度和谈判条款落地情况。若船运恢复且库存降幅收窄,风险溢价会继续下降。若谈判反复或通行停止,油价可能重新定价尾部风险。
风险溢价回吐,破美不代表供应风险清零
本轮油价下跌更像是最坏此前高风险定价的压缩,而非基本面骤然转宽。情况布伦特跌破100美元每桶后,市场首先砍掉的是海峡长期受阻带来的尾部溢价。问题在于,潜在框架距离最终协议仍有距离,海运安全、核相关议题、资金安排与实际执行顺序都可能影响复航节奏。换言之,油价从高位回落,是对“最坏情形概率下降”的反应,不是对“供应完全恢复”的确认。
从日线图看,布伦特价格已贴近布林下轨95.98美元每桶,中轨在105.39美元每桶,上轨在114.79美元每桶,MACD仍处于弱势区间。技术面反映的是消息驱动后的动量释放,真正决定后续估值中枢的仍是现货流、库存花费和海峡通行验证。
霍尔木兹海峡仍是油价定价锚
霍尔木兹不是平常航道。2025年经该海峡运输的原油和成品油约为每日2000万桶,约占海运石油贸易的25%。可替代管道能力估计只有每日350万至550万桶,意味着即使局部绕行可行,也无法完整替代海峡功能。只要通行尚未稳定,现货升水、运费、保险费和炼厂采购周期都会继续保留风险折价。
近期部分油轮和液化天然气船恢复通过海峡,给盘面提供了降温信号,但交易员更关注连续性,而不是单日船舶通过数量。若后续通行从试探性恢复转为常态化,近端合约风险溢价会继续被压缩。若谈判在关键条款上关停,市场会重新把“运输不确定性”计入近月合约和成品油裂解价差。
北美供应响应有信号,但不是即时增量
高油价已经激怒北美上游活动回升。贝克休斯口径显示,截至5月22日当周,活跃石油钻机数增至425部,较前一周增加10部,为近期少见的周度增幅。完井活动也在抬升,同期压裂机组数增至189组,周度增加5组。钻机和完井增加解释生产商正在响应价格,但从钻井到形成稳定产量仍有时间滞后。
库存端反而显示现货市场并不宽松。截至5月15日一周,美方原油总库存大幅下降1780万桶,其中商业库存下降786万桶,战略库存下降约990万桶。原油出口一度接近每日560万桶,反映替代供应需求仍在吸收库存,而不是完全由新增产量覆盖。
宏观层面,油价牵动的是利率曲线而非单一商品
此前油价高企推升能源通胀预期,并影响美联储政策路径定价。如今油价飞速回落,会削弱“高能源价格压住宽松预期”的逻辑,但这不等于利率压力自动解除。央行更关注油价回落是否能继续传导到燃料、运费、食品和企业成本,而非单日跌幅本身。
因此,当前原油的关键不是97美元还是100美元,而是市场是否确认三件事:海峡通行继续恢复,库存降幅趋缓,上游增产可以补上替代供应缺口。三者缺一,布伦特就难以彻底回到冲突前的低波动区间。这一阶段的价格波动本质上是风险溢价重估与现货焦虑现实之间的拉扯。
普遍问题解答
问题一:油价跌破100美元每桶,是否意味着供应危机结尾?
答:不能这样理解。当前下跌主要来自霍尔木兹海峡可能恢复通行的预期,属于风险溢价回吐。只要通行安全、协议执行和库存修复尚未确认,供应风险仍会嵌入远近月价差和运费。
问题二:北美钻机增加是否会飞速压低油价?
答:钻机增加解释生产端正在响应高价,但新增产量需要钻井、完井、管输和销售周期。短期现货焦虑更多由库存和运输决定,钻机数据对中期供给预期影响更大。
问题三:后续油价最重要的观察点是什么?
答:重点看海峡连续通行天数、商业库存变化、出口强度和谈判条款落地情况。若船运恢复且库存降幅收窄,风险溢价会继续下降。若谈判反复或通行停止,油价可能重新定价尾部风险。
(责任编辑:{typename type="name"/})
相关内容
- US News排名榜单解读:代尔夫特理工大学的位次与实力匹配
- 瑞金至延安直达高铁今日首发
- 高盛驳“就业强则加息”!非农不足以推动加息,本周CPI才是关键
- 金发科技:塑尽其用,求解汽车塑料循环利用难题|2026年度CSR观察案例②
- 北京高颜值蓝天上线!天空撒满“爆米花云”
- 美伊冲突升级致霍尔木兹航运骤降,油价地缘溢价保持坚挺
- 俄外交部:美在挪威部署导弹发射系统是破坏性举措
- 伊朗婚礼遭袭或因美军炸弹“偏离目标”
- 打工人苦于“隐形加班”,全国政协委员吕国泉呼吁保障离线休息权
- “姜健”号驱逐舰正式入列朝鲜海军
- 伊朗:卡塔尔代表团到访“帮助缓和局势”
- 美军击沉三艘伊朗油轮后油价冲高,金价一度失守4400,霍尔木兹海峡冲突升级推升供应风险
- 加拿大滑铁卢大学本科留学费用是多少
- 600名骑手齐聚鸡西竞速骑行